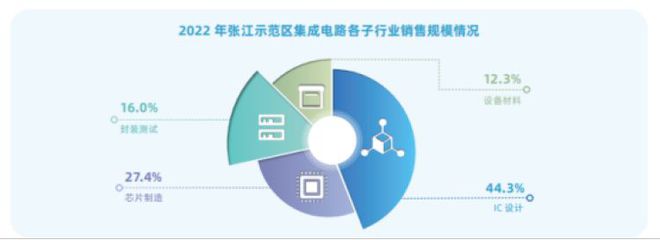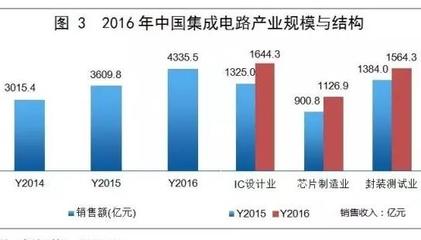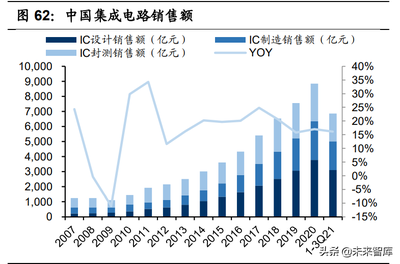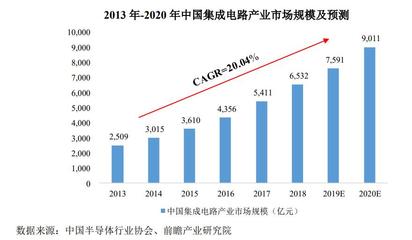
在全球半导体产业格局深度调整与地缘政治因素交织的背景下,中国集成电路产业正迎来前所未有的国产替代浪潮。作为产业链核心环节的IC设计领域,凭借技术突破、政策加持与市场需求的三重驱动,正成为资本关注的焦点。尤其是在集成电路芯片及产品销售环节,国产化率的提升与新兴应用场景的爆发,为设计企业打开了广阔的增长空间,投资机会日益凸显。
一、国产替代浪潮:从“卡脖子”到“自主可控”的必然之路
长期以来,中国集成电路高度依赖进口,芯片自给率不足20%。外部环境的不确定性倒逼国内产业链加速自主化进程。国家层面通过大基金、税收优惠、产学研联动等政策组合拳,持续加码集成电路产业。IC设计作为产业链上游,是技术密集与价值密集的关键环节,其国产化不仅是供应链安全的核心保障,更是实现产业升级的突破口。当前,国内设计企业在部分细分领域已实现从“0到1”的突破,正向“1到N”的规模化应用迈进。
二、IC设计领域:投资机会凸显的三大逻辑
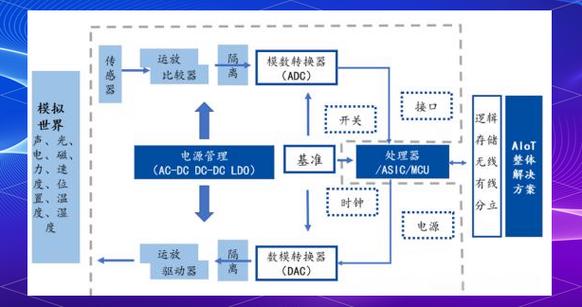
- 技术突破与产品升级:国内头部设计企业在CPU、GPU、FPGA、模拟芯片、射频前端等领域持续加大研发投入,部分产品性能已对标国际主流水平。随着制程工艺的成熟与EDA工具的国产化推进,设计企业有能力向高端芯片市场渗透,盈利能力有望显著提升。
- 应用场景爆发:5G通信、人工智能、新能源汽车、工业互联网等新兴领域对芯片的需求呈指数级增长。以汽车电子为例,单车芯片价值量从传统燃油车的百余美元跃升至智能电动车的上千美元,为设计企业提供了巨大的增量市场。物联网、边缘计算等场景对低功耗、高集成度芯片的需求,也为中小企业创造了差异化竞争的机会。
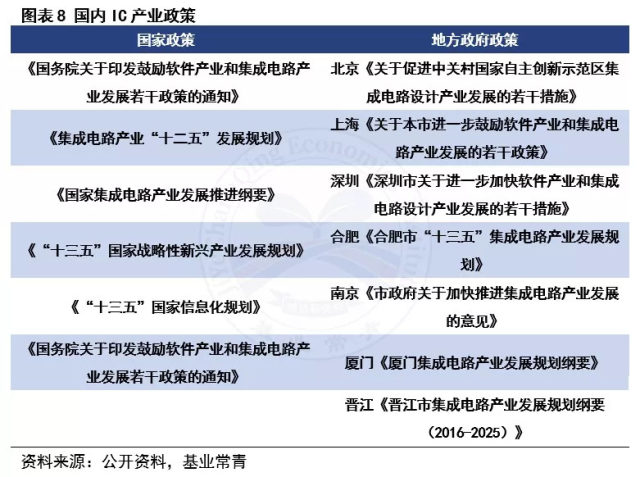
- 政策与资本双轮驱动:科创板设立、集成电路产业投资基金二期、三期等资本活水持续注入,为设计企业提供了从研发到量产的全程支持。国产替代政策明确要求关键领域优先采用自主芯片,为设计企业提供了订单保障与市场验证机会,进而加速产品迭代。
三、集成电路芯片及产品销售:抓住供需两侧的结构性机遇
在国产替代加速的背景下,集成电路芯片及产品销售环节呈现两大特征:
- 客户端:下游整机厂商出于供应链安全考虑,积极导入国产芯片。尤其在消费电子、通信设备、工业控制等领域,国产芯片的渗透率快速提升。设计企业需紧抓“国产化窗口期”,通过提供高性价比、快速响应的本地化服务,绑定头部客户,形成生态壁垒。
- 供给端:国内晶圆代工厂(如中芯国际、华虹半导体)的产能扩张与成熟制程布局,为设计企业提供了稳定的产能保障。封装测试环节的国产化配套完善,进一步降低了供应链风险。设计企业可通过与代工厂的深度协同,优化产品设计与成本结构,提升市场竞争力。
四、投资策略与风险提示
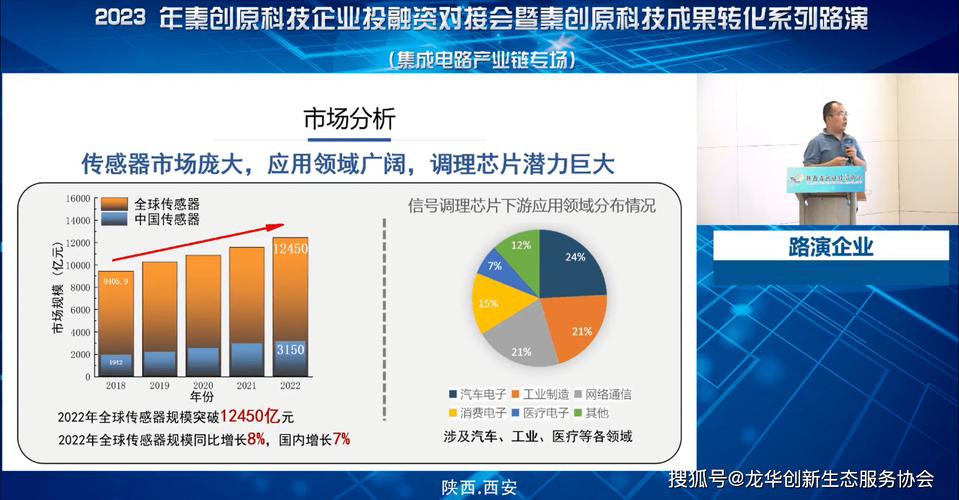
建议重点关注两类设计企业:一是具备平台化技术能力、产品线覆盖广泛的头部企业,受益于国产替代的规模效应;二是深耕细分赛道(如功率半导体、模拟芯片、传感器)的“隐形冠军”,凭借差异化优势享受高增长红利。芯片销售渠道中具备技术服务能力的分销商亦值得关注。
风险提示:技术研发不及预期、下游需求波动、行业竞争加剧、国际技术封锁升级等。
五、
集成电路产业的国产替代绝非短期风口,而是中长期确定性趋势。ICC设计领域作为产业链智力密集与价值密集的环节,其战略价值将持续重估。在芯片产品销售端,国产供应链的闭环雏形已现,谁能更早建立技术壁垒与客户生态,谁便能在万亿级市场中占据先机。投资者需以产业视角精选标的,与国产集成电路设计企业共同成长。