近一年来,内存条价格如同坐上火箭,部分型号涨幅高达三四倍,令消费者瞠目结舌,也让资本市场对集成电路板块浮想联翩。从DDR4到DDR5,从现货市场到合约价,涨声一片的背后,究竟是短期供需错配,还是产业周期反转的信号?集成电路芯片及产品销售环节又在这轮涨价中扮演了什么角色?
一、内存条涨价的三重推手
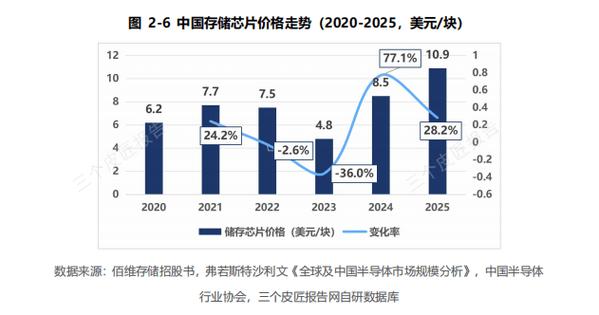
供给端收缩是直接诱因。三星、SK海力士、美光等存储原厂自2022年下半年起持续减产,削减资本开支并调整产能结构,将部分DRAM产线转产HBM(高带宽内存)等高利润产品,导致传统内存条供应趋紧。需求端意外回暖。AI服务器与PC换机潮叠加,带动内存需求超预期增长,尤其是HBM需求爆发挤占了原厂产能,进一步加剧了消费级内存的短缺。第三,渠道囤货与投机行为放大了价格波动。部分经销商和贸易商看到涨价趋势后加大囤货力度,市场“买涨不买跌”的情绪推动价格螺旋上升。
二、集成电路板块“疯了”吗?——结构性狂欢而非全面疯涨
从资本市场看,集成电路板块确实出现了一轮显著上涨行情,但并非全线“疯涨”。存储芯片相关个股表现尤为突出,兆易创新、北京君正、普冉股份等存储概念股涨幅居前,而设计、制造、封测等环节分化明显。HBM、先进封装、存储控制芯片等细分赛道受到资金追捧,但传统模拟芯片、部分MCU厂商股价表现相对平淡。整体来看,板块的上涨更多体现为存储涨价驱动的结构性行情,而非普涨式“疯牛”。
不过,需警惕短期情绪过热。部分个股估值已透支未来业绩预期,若后续涨价幅度不及预期或原厂扩产节奏超预期,板块回调风险不容忽视。
三、集成电路芯片及产品销售:涨价传导的“最后一公里”
在这一轮涨价潮中,芯片及产品销售环节承压与机遇并存。对于原厂和授权代理商而言,涨价带来毛利率修复,库存增值收益显著;但对于中小型分销商和终端制造商而言,采购成本飙升导致资金链紧张,部分企业不得不缩减采购量或转用替代方案。销售端呈现两极分化:掌握货源的上游代理商议价能力增强,而下游模组厂和品牌商面临“面粉贵过面包”的困境,利润空间被严重挤压。
值得注意的是,涨价潮也加速了销售模式的演变——线上现货交易平台活跃度提升,期货式锁价交易增多,部分经销商开始转向定制化服务和解决方案销售,以对冲价格波动风险。
四、后市展望与风险提示
短期来看,内存条价格仍有上涨惯性,但涨幅可能收窄。随着原厂逐步释放产能、HBM扩产逐步满足AI需求,传统DRAM供应紧张局面有望在2025年下半年缓解。对集成电路板块而言,建议投资者关注具备核心技术壁垒和产能优势的存储龙头,警惕纯概念炒作个股的回调风险。对产业而言,应警惕涨价对小规模终端厂商的“挤出效应”,维护产业链健康生态。
内存条涨价是集成电路周期复苏的缩影,而非全部。板块有没有“疯”,取决于你看的是估值还是基本面。理性看待周期,才能在涨跌之间行稳致远。