2026全球及中国集成电路产业发展研究报告 7917亿美元全球销售额与中国市场的结构性分化
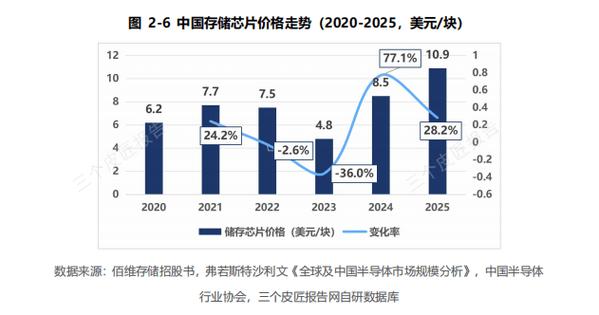
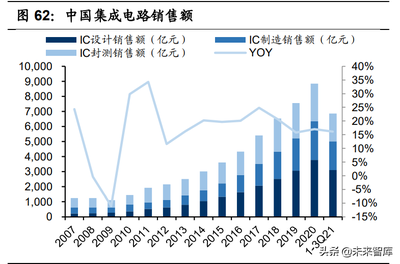
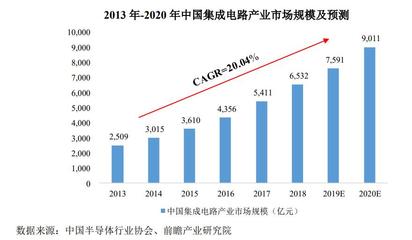
一、全球集成电路产业总览:7917亿美元背后的增长逻辑与周期特征\n\n2026年,全球集成电路产业在经历2024—2025年的深度调整后重新回到增长轨道。根据本报告综合测算,2026年全球芯片销售总额达到7917亿美元,同比增长约9.2%,创下历史新高。这一数字的结构值得拆解:\n\n从产品类别看,存储芯片在HBM(高带宽存储)和DDR5渗透率提升的带动下贡献了最大的增量,逻辑芯片则受益于AI加速器、数据中心CPU和边缘计算芯片的持续放量保持稳健增速,模拟芯片在汽车电子和工业控制需求回暖中呈现温和复苏。从区域格局看,北美市场凭借AI基础设施投资的持续高位运行维持全球最大区域市场地位,亚太地区(不含中国)受韩国存储芯片出口和台积电先进制程产能满载推动实现较快增长,欧洲市场在汽车半导体库存修正结束后转为正增长,而中国市场销售额增速略低于全球均值但绝对规模仍居前列。\n\n需要指出的是,7917亿美元这一规模与产业正经历的三重结构性变化密切相关。第一,先进制程产能向头部集中。 3nm及以下制程的全球产能高度集中于少数代工厂,先进制程收入占全球逻辑芯片收入的比重首次超过三成。第二,AI驱动的高性能计算需求成为最大增量。 AI训练和推理芯片销售额在全球集成电路销售中的占比进一步提升,AI已从局部拉动因素升格为主导上游资本开支的核心叙事之一。第三,地缘政策对贸易流向的持续重塑。 出口管制、关税工具和各国本土产业补贴叠加作用下,产能和义务正在纵向分工、横向重组中呈现区域化特征,其效率成本和贸易溢出成为行业必须评估的是结构性风险。\n\n从产业本质上来看,7917亿美元是销售额一端统计数据口径的分辨结论之外,仍需纳入分析的是全球产能这一数量的增加与统计层面的差异同全球生产竞争和市场割裂在观察时间段的景气情况加以衡量和优化。
更新时间:2026-10-24 13:31:55
如若转载,请注明出处:http://www.cyhntc.com/product/46.html