一、公司概况与行业地位
兆易创新(GigaDevice)成立于2005年,是全球领先的Fabless半导体公司,核心产品涵盖NOR Flash、NAND Flash、MCU及传感器。公司凭借在存储芯片领域的深厚积累,已成为全球NOR Flash市场前三的供应商,也是国内闪存芯片设计的龙头企业。其集成电路芯片及产品销售网络覆盖消费电子、工业控制、汽车电子、物联网等高增长领域,形成了“存储+MCU+传感器”协同发展的产品矩阵。
二、核心业务分析:闪存芯片的护城河与增长点
- NOR Flash:公司起家业务,全球市场份额约20%,产品覆盖512Kb至2Gb全容量系列,55nm工艺节点已实现大规模量产,并推进22nm制程研发。在TWS耳机、OLED屏幕驱动、5G基站等场景中,NOR Flash需求稳定,公司凭借成本优势和快速响应能力持续巩固领先地位。
- NAND Flash:聚焦35nm/24nm SLC NAND及利基型DRAM,面向工业与消费市场,虽规模较小但增长迅速,受益于网通设备、机顶盒等增量需求。
- 集成电路芯片销售:公司采取“直销+分销”模式,通过代理体系覆盖中小客户,同时与大客户建立深度合作。销售区域以中国大陆为主,并拓展海外市场,2023年境外收入占比约20%。产品销售结构上,存储芯片贡献约70%营收,MCU占比约20%,传感器及其他占比约10%。
三、MCU与传感器:第二增长曲线
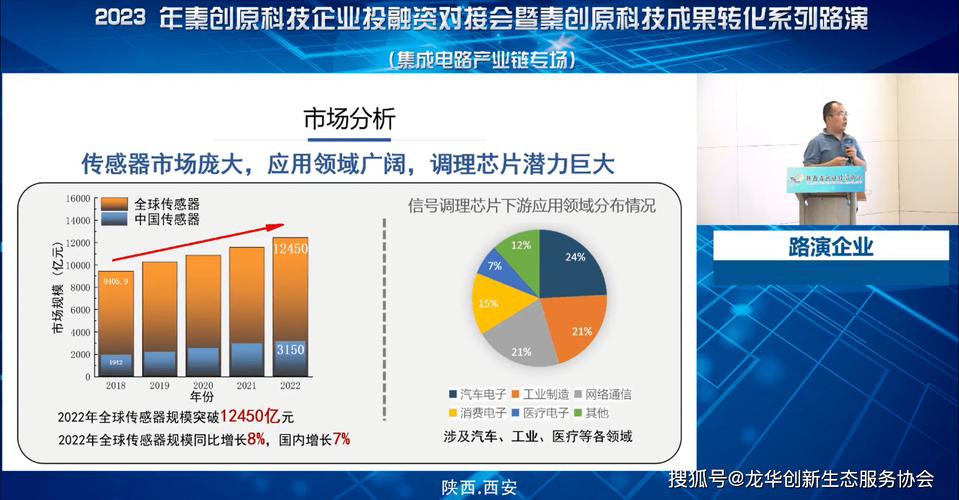
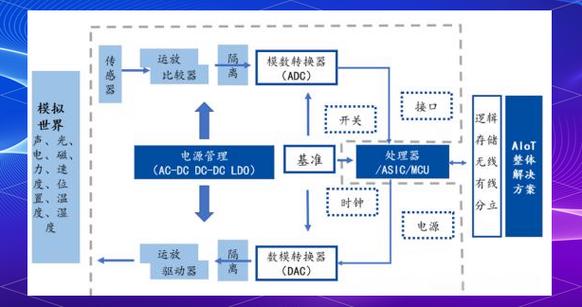
兆易创新GD32系列MCU基于Arm Cortex-M内核,已量产超450款型号,是国内32位通用MCU领军者。工业、汽车领域收入占比提升,车规级MCU已进入多家主机厂供应链。传感器业务以触控和指纹识别芯片为主,与MCU协同为客户提供一体化解决方案。MCU的销售增长有效对冲了存储周期的波动,增强了公司整体抗风险能力。
四、市场环境与竞争格局
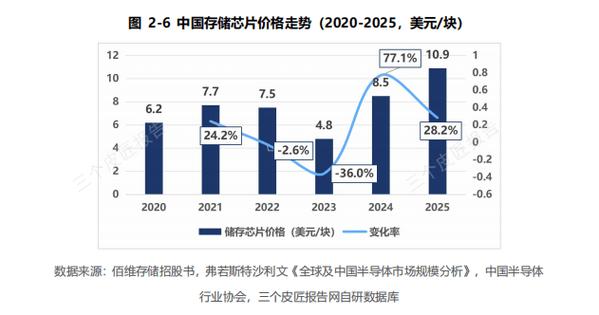
闪存芯片行业具有周期性,2022-2023年消费电子需求疲软导致价格承压,但长期看,物联网、汽车智能化、AI边缘设备将驱动NOR Flash和MCU需求。竞争方面,NOR Flash主要对手为华邦电子、旺宏电子,MCU面临意法半导体、恩智浦等国际龙头竞争。兆易创新的优势在于国产替代红利、快速的产品迭代及本地化服务能力。
五、销售策略与渠道建设
公司在集成电路芯片销售上坚持“技术营销”理念,通过提供参考设计、开发工具和生态支持提升客户黏性。线上渠道与线下代理商结合,覆盖从头部品牌到中小方案商的广泛客户群。公司加强海外销售布局,在新加坡、美国、欧洲等地设立分支机构,提升全球交付能力。
六、风险提示与未来展望
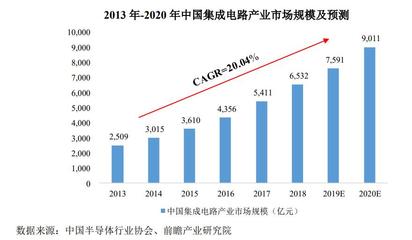
风险包括:存储芯片价格波动、下游需求不及预期、行业竞争加剧及供应链产能紧缺。兆易创新应持续加码45nm以下工艺研发,扩大车规级产品份额,并通过DRAM等新品类拓展构建更完整的存储生态。预期公司将受益于国产替代和AIoT浪潮,闪存芯片龙头地位将进一步强化,集成电路销售额有望保持两位数复合增长。
兆易创新凭借在NOR Flash领域的全球竞争力、MCU产品的快速成长以及成熟的芯片销售体系,展现出较强的长期发展韧性。把握汽车電子与工业物联网机遇,优化产品结构,是他从“闪存龙头”迈向“平台型半导体公司”的关键路径。